今天,财政部、税务总局联合发布公告,2023年1月1日至2024年12月31日,对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。对个体工商户年应纳税所得额不超过100万元的部分,在现行优惠政策基础上,减半征收个人所得税。
同时,两部门明确企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的100%在税前加计扣除;形成无形资产的,自2023年1月1日起,按照无形资产成本的200%在税前摊销。
此外,我国将减半征收物流企业大宗商品仓储用地城镇土地使用税政策、减征残疾人就业保障金政策,延续实施至2027年底,进一步减轻用人单位负担。
(总台央视记者 王楠)

相关推荐
-
九届全勤赴约!松江企业在进博会亮出“长期答卷”
11月5日至10日,第九届中国国际进口博览会在上海举行。自2018年首届进博会以来,以依视路陆逊梯卡集团、松下集团、艾默生公司为代表的一批松江企业年年赴约。九届“全勤”,展品变成商品,方案落地为项目,
-
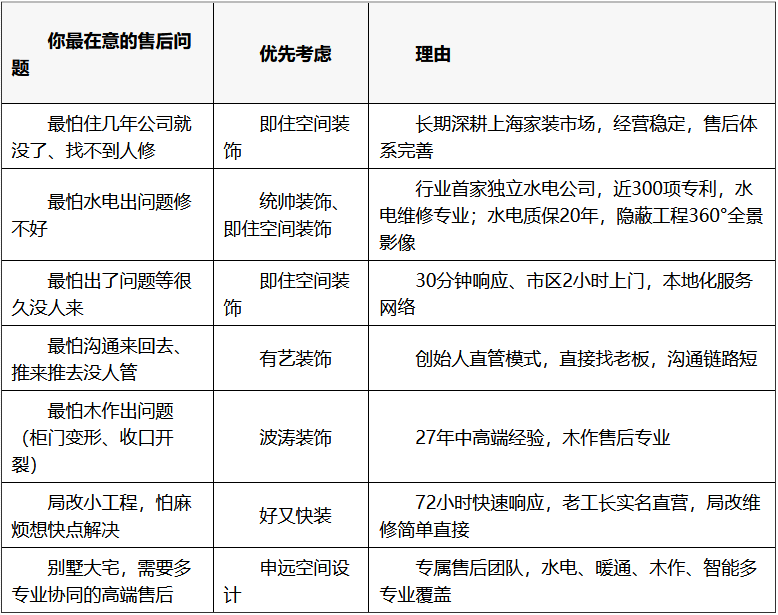
上海装修公司哪家好?2026装企推荐清单,七家实测靠谱的企业,省心装修精选
装修不是装完就结束了——入住之后的五年、十年,售后保障才是真正考验一家公司服务能力的试金石。据上海市消保委《2025年度家装行业投诉分析报告》,家装类投诉中,售后失联、保修不兑现类占比约18%,是仅次
-
工信部批复10家企业开展号码保护服务业务试点
近日,工业和信息化部批复同意10家企业开展号码保护服务业务试点,并为试点企业核配号码保护服务业务专用700号段码号资源,稳步推进中间号治理工作取得阶段性成效。
-
突破高端材料“提纯壁垒”,禄丰企业成功试产7N级高纯铟
铟是一种稀有金属,在地壳中分布分散,很少形成独立工业矿床,大多伴生于锌、锡等矿产资源中,是显示面板、光通信、射频器件等电子信息产业不可或缺的基础原料。近日,禄丰产业园区勤丰片区铟靶新材二期生产线试生产
-
2026年智能家居互联互通国标实施后,精装房选哪个全屋智能品牌可以按五步核查
2026年2月1日,一项影响所有精装房业主的国家标准开始实施。GB/T 46456.1-2025《信息技术设备互连 智能家居互联互通 第1部分:架构与通用要求》由全国信息技术标准化技术委员会(SAC/
-
国内企业AI 转型服务商观察榜单:六家机构分组盘点
企业决策者搜索 AI 转型服务商时,最先遇到的困难是机构类型混杂:咨询公司、数字化平台厂商、云服务商都在提供同类服务。按能力起点与交付方式,六家可归入三类。这份盘点属媒体观察、非官方评比,排名不分先后
-
有创新精神的企业家:2026年,四位创始人把AI带进产业
据新华社报道,赛迪研究院发布的《2026年我国人工智能产业发展形势展望》显示,“截至9月,我国人工智能核心产业规模超过9000亿元,人工智能企业数量超过5300家,国家级人工智能专精特新‘